어느덧 2026년도 4분기인 10월을 목전에 두고 있습니다. 직장인들에게 '13월의 월급'이 될지, '13월의 세금 폭탄'이 될지는 10월~12월 남은 3개월 동안 카드를 어떻게 쓰느냐에 따라 완전히 달라진다는 사실, 알고 계셨나요?
오늘은 10월 국세청 '연말정산 미리보기' 서비스 개시를 앞두고, 지금 당장 실천해야 하는 '신용카드 및 체크카드 소득공제 황금비율'과 '남은 3개월 절세 전략'을 완벽하게 풀어드립니다!
1. 10월이 연말정산의 '골든타임'인 이유 ⏳
연말정산은 1년 동안(1월~12월)의 소비를 바탕으로 정산됩니다. 1월부터 9월까지 사용한 금액은 이미 결정되었지만, 10월부터 12월까지의 소비 패턴을 바꾸면 소득공제 한도를 채워 환급금을 극대화할 수 있습니다.
특히 10월 중순부터 국세청 홈택스에서 '연말정산 미리보기' 서비스가 제공되므로, 올해 9월까지 나의 정확한 카드 사용액을 확인하고 남은 기간 전략을 수정하기에 최적의 시기입니다.
2. 신용카드 vs 체크카드·현금영수증 공제율 비교 📊
무작정 카드만 많이 쓴다고 세금이 줄어들지 않습니다. 공제율과 한도를 정확히 알아야 합니다.
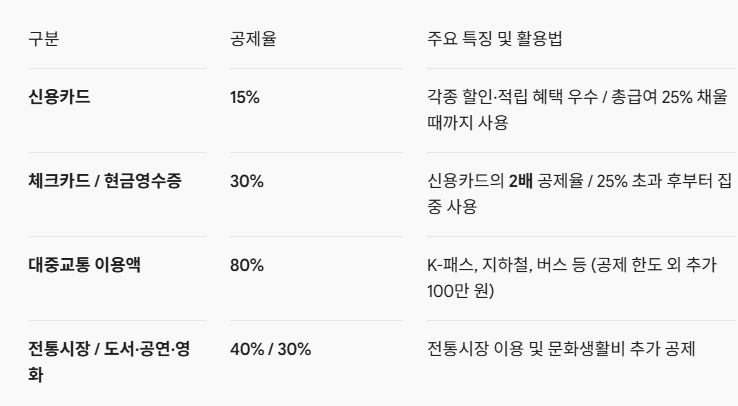
(※ 총급여 7천만 원 이하 무주택 세대주의 경우 청년우대형 청약통장, 월세 세액공제 등도 함께 체크해야 합니다.)
3. 무조건 환급받는 '소득공제 황금비율' 공략법 🎯
가장 핵심이 되는 소득공제 법칙은 '총급여의 25%' 기준입니다.
1. 1단계 (총급여의 25%까지): '신용카드' 위주로 쓰세요!
• 총급여(연봉)가 5,000만 원이라면 25%인 1,250만 원까지는 어떤 카드를 써도 공제가 되지 않습니다.
• 따라서 25%를 채울 때까지는 포인트 적립, 통신비 할인, 항공 마일리지 혜택이 좋은 신용카드를 집중적으로 사용하여 자체 혜택을 챙기는 것이 이득입니다.
2. 2단계 (총급여의 25% 초과 후): '체크카드 & 현금'으로 갈아타세요!
• 25% 문턱을 넘어서는 순간부터는 공제율이 15%인 신용카드 대신, 공제율이 30%로 2배 높은 체크카드나 현금영수증, 제로페이를 써야 환급금이 폭발적으로 늘어납니다.
3. 3단계 (고가 가전·경조사비): 대중교통과 전통시장 활용하기!
• 기본 카드 공제 한도(연봉에 따라 200만~300만 원)를 이미 채웠다면, 별도로 각각 100만 원씩 추가 한도가 주어지는 대중교통(80%)과 전통시장(40%)에서 결제하세요.
4. 지금 당장 실천해야 할 연말정산 체크리스트 📝
• 홈택스 '연말정산 미리보기' 접속: 1월~9월까지의 카드 사용액을 확인하고, 25% 문턱을 넘었는지 조회하기.
• 결제 수단 변경: 25%를 넘겼다면 오늘부터 모든 자동이체 및 생활비 결제 카드를 체크카드로 변경하기.
• 맞벌이 부부 팁: 소득이 적은 배우자의 카드를 집중 사용하면 25% 문턱을 훨씬 쉽게 넘을 수 있어 절세에 유리합니다.
10월부터 딱 3개월만 지출 수단을 스마트하게 관리해도 내년 2월 월급통장에 수십만 원의 기분 좋은 환급금이 들어옵니다. 오늘 알려드린 황금비율을 꼭 기억하시고, 연말정산 세테크에 성공하시길 바랍니다!